Október 1-jén megkezdődött az új gázév, amelynek indulása idén különösen fontos az európai energiapiac számára. A kontinens az elmúlt évek azonos időszakához viszonyítva alacsonyabb gáztárolói töltöttséggel fordul a fűtési szezon felé, miközben a nemzetközi LNG-piac, az időjárás és a vezetékes import alakulása továbbra is jelentős hatással lehet a földgáz árára.
Az elmúlt években Európa földgázellátása jelentősen átalakult. A korábban meghatározó orosz vezetékes szállítások helyét részben más vezetékes források és a cseppfolyósított földgáz vették át. Az ellátási útvonalak diverzifikációja javította a rendszer alkalmazkodóképességét, ugyanakkor az európai árak érzékenyebbé váltak a globális gázpiac eseményeire.
A 2026–2027-es gázév legfontosabb kérdése ezért nem kizárólag az, hogy elegendő földgáz áll-e rendelkezésre, hanem az is, hogy milyen áron és milyen piaci feltételek mellett lehet biztosítani a téli fogyasztást.
Alacsonyabb töltöttséggel indulnak az európai gáztárolók
A Gas Infrastructure Europe szeptember 29-i adatai alapján az uniós gáztárolók átlagos töltöttsége 71,3% volt, ami körülbelül 807 TWh betárolt földgázt jelentett. A tagállamok között ugyanakkor jelentős különbségek láthatók.
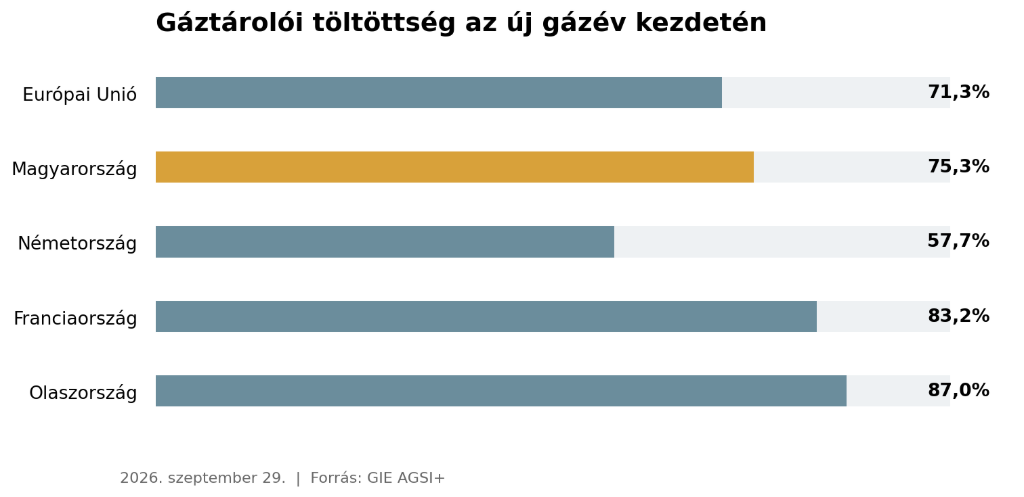
Magyarország 75,3%-os töltöttsége meghaladta az uniós átlagot. Németországban ugyanakkor mindössze 57,7%-on álltak a tárolók, míg Franciaországban 83,2%, Olaszországban pedig közel 87% volt a töltöttség.
A tárolói adatok értelmezésénél fontos, hogy a százalékos töltöttség nem mutatja meg önmagában, hány napra elegendő egy ország földgázkészlete. Ehhez figyelembe kell venni a fogyasztás nagyságát, a folyamatos importlehetőségeket és a tárolók kitárolási kapacitását is.
Az Európai Bizottság szeptember 25-i helyzetértékelése szerint az alacsonyabb készletszintek ellenére az uniós gázellátás továbbra is stabil. A Bizottság és a tagállamok ugyanakkor folyamatosan figyelemmel kísérik a piaci helyzetet, különös tekintettel a közelgő fűtési szezonra.
Átalakult Európa földgázellátása
Az európai földgázpiac egyik legfontosabb változása az elmúlt években a beszerzési források átrendeződése volt. A korábban meghatározó orosz vezetékes import visszaszorulásával párhuzamosan felértékelődtek az alternatív vezetékes útvonalak és az LNG-terminálok.
Norvégia ma már Európa egyik legfontosabb földgázszállítója. Az új gázév kezdetére a norvég szállítórendszerben befejeződtek a tervezett karbantartások, így az infrastruktúra felkészült a magasabb téli szállítási igények kiszolgálására.
Az LNG szerepe szintén meghatározóvá vált. Az Egyesült Államokból és más exportáló országokból érkező szállítmányok lehetővé teszik, hogy Európa több forrásból fedezze földgázszükségletét. Ez azonban azzal is jár, hogy az európai piac közvetlenebbül versenyez az ázsiai vásárlókkal.
A globális LNG-kínálatot jelenleg különösen érzékenyen érintik a közel-keleti szállítási zavarok. Az Európai Bizottság szeptember eleji értékelése szerint a katari LNG-termelés leállása, a közel-keleti szállítási fennakadások és a geopolitikai bizonytalanság jelentős árkilengéseket okozhatnak, még akkor is, ha Európában nem jelentkezik közvetlen ellátási hiány.
A diverzifikáció tehát mérsékli az egyetlen szállítótól való függőséget, de nem szünteti meg a nemzetközi energiapiaci kitettséget.
Magasabb árakkal kezdődik az új gázév
Az ellátásbiztonság mellett a 2026–2027-es gázév másik meghatározó kérdése az árak alakulása. Az európai földgázárak az év során jelentősen emelkedtek, amit elsősorban a globális LNG-kínálat zavarai és a nemzetközi energiapiaci bizonytalanság erősítettek.
A holland TTF-tőzsdén szeptember végén már 70 EUR/MWh feletti árszintek is megjelentek. Ez jelentős költségkockázatot jelenthet azoknak a vállalkozásoknak, amelyek földgázbeszerzése közvetlenül vagy közvetve a tőzsdei árakhoz kapcsolódik.
A magasabb árak ugyanakkor nem minden fogyasztónál jelentkeznek azonnal. A fix áras szerződéssel rendelkező vállalkozások energiaköltségeit elsősorban a szerződésben rögzített feltételek határozzák meg, míg az indexált konstrukcióknál a piaci változások gyorsabban megjelenhetnek az elszámolásban.
Az árak következő hónapokban várható alakulását különösen nehéz megítélni, mert a téli kereslet mellett a nemzetközi szállítások helyreállása és az ázsiai LNG-kereslet is jelentős bizonytalanságot hordoz.
A stabil ellátás tehát önmagában nem jelent alacsony vagy kiszámítható földgázárakat.
Három tényező határozhatja meg a téli hónapokat
A következő időszak egyik legfontosabb változója az időjárás lesz. Egy tartósan hideg európai tél jelentősen növelheti a fűtési célú földgázfelhasználást, felgyorsíthatja a tárolók kiürülését, és növelheti az importigényt. Enyhébb időjárás esetén ezzel szemben kisebb lehet a tárolókra nehezedő nyomás.
A második meghatározó tényező a nemzetközi LNG-kínálat. A közel-keleti szállítási útvonalak és az exportkapacitások helyzete nemcsak a rendelkezésre álló földgáz mennyiségét, hanem a szállítási költségeket és az európai beszerzési árakat is befolyásolhatja.
A harmadik fontos kérdés a gáztárolók kitárolási üteme. Nemcsak az számít, mekkora készlettel indul a tél, hanem az is, hogy a hidegebb hónapokban milyen gyorsan fogy ez a készlet, és mennyi földgáz érkezik közben folyamatos importból.
Az Európai Bizottság szeptemberi értékelése alapján az uniós ellátórendszer a korábbi energiaválság idején tapasztaltnál ellenállóbb, köszönhetően a beszerzési források diverzifikációjának, a nagyobb LNG-importkapacitásnak és a mérséklődött földgázkeresletnek. A nemzetközi piaci zavarok miatt azonban továbbra is indokolt a fokozott figyelem.
A téli kilátásokról pontosabb képet adhat az európai földgázszállítási rendszerüzemeltetők szervezetének, az ENTSOG-nak az október 8-ra tervezett téli felkészülési jelentése.
Mit jelent mindez a magyar vállalkozások számára?
A magyar vállalati fogyasztók szempontjából az új gázév indulásakor különösen fontos a meglévő földgázszerződések feltételeinek és a várható téli fogyasztásnak az áttekintése.
Az indexált szerződések esetében célszerű figyelemmel kísérni a szerződésben meghatározott referenciaárakat és az ármegállapítás időszakát. A fix áras konstrukcióknál a következő szerződéses időszak beszerzésének előkészítése, valamint az esetleges mennyiségi eltérések kezelése lehet lényeges.
A várható fogyasztás pontos tervezése szintén felértékelődik. Egy jelentős téli többletfogyasztás vagy a szerződött mennyiségtől való eltérés a szerződéses feltételektől függően többletköltségeket eredményezhet. A rendszeres fogyasztáskövetés és az időjárás hatásainak figyelembevétele ezért nemcsak energiahatékonysági, hanem beszerzési szempontból is hasznos.
A következő hónapokban különösen érdemes követni az európai tárolói töltöttséget, a TTF és a hazai földgázpiaci árakat, valamint a nemzetközi LNG-szállítások alakulását.
Stabilabb ellátás, továbbra is jelentős árkockázatok
A 2026–2027-es gázév kezdetén Európa földgázellátása több szempontból kedvezőbb helyzetben van, mint a korábbi energiaválság idején. A beszerzési források átrendeződtek, az LNG-importkapacitás bővült, és a kontinens földgázkereslete is mérséklődött.
A gáztárolók alacsonyabb töltöttsége és a nemzetközi LNG-piac bizonytalanságai ugyanakkor azt mutatják, hogy a következő hónapokban is számolni kell a jelentős árkilengések lehetőségével.
Az új gázév legfontosabb tanulsága, hogy az ellátásbiztonság és az árstabilitás két külön kérdés. A vállalkozások számára ezért a tudatos energiabeszerzés, a pontos fogyasztástervezés és a szerződéses kockázatok kezelése továbbra is meghatározó jelentőségű.